

CONCEPTO 7503 DE 2025
(septiembre)
<Fuente: Archivo interno entidad emisora>
PROCURADURÍA GENERAL DE LA NACIÓN
ACCIÓN PÚBLICA DE INCONSTITUCIONALIDAD-Contra el artículo 54 (parcial) de la Ley 2277 de 2022, "Por medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones".
El 14 de noviembre de 2024, los accionantes interpusieron acción pública de inconstitucionalidad contra el artículo 54 (parcial) de la Ley 2277 de 2022, cuyo texto se transcribe a continuación, y se subrayan los apartes cuestionados: ARTÍCULO 54. Adiciónese el Título X al Libro III del Estatuto Tributario, así: […] Artículo 513-8. Base gravable del impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas. La base gravable del impuesto está constituida por el precio de venta. En el caso de donación o retiro de inventario, la base gravable es el valor comercial, de acuerdo con lo señalado en el Artículo 90 del Estatuto Tributario.
LIBERTAD DE CONFIGURACION LEGISLATIVA-Y los principios de igualdad y equidad tributaria
Así las cosas, y con fundamento en los artículos 150.12 y 338 Superiores, la Corte Constitucional ha señalado que el Legislador tiene un amplio margen de configuración normativa en materia tributaria, del cual se deriva la facultad de crear, modificar, aumentar, disminuir y suprimir impuestos, establecer los elementos que los integran (sujetos, hecho y base gravable, tarifas, etc.), o conceder beneficios y deducciones fiscales
PRINCIPIOS DE IGUALDAD Y EQUIDAD TRIBUTARIOS-Los impuestos se crean con el propósito de financiar los gastos del Estado y, al mismo tiempo, para orientar la economía de manera planificada
PRINCIPIO DE REPRESENTATIVIDAD-La facultad impositiva del Estado se encuentra en cabeza del Congreso de la República.
Los impuestos se crean con el propósito de financiar los gastos del Estado y, al mismo tiempo, para orientar la economía de manera planificada. Ahora bien, en razón al principio de representatividad que rige la materia, la facultad impositiva del Estado se encuentra en cabeza del Congreso de la República. Así las cosas, y con fundamento en los artículos 150.12 y 338 Superiores, la Corte Constitucional ha señalado que el Legislador tiene un amplio margen de configuración normativa en materia tributaria, del cual se deriva la facultad de crear, modificar, aumentar, disminuir y suprimir impuestos, establecer los elementos que los integran (sujetos, hecho y base gravable, tarifas, etc.), o conceder beneficios y deducciones fiscales.
LIBERTAD DE CONFIGURACION LEGISLATIVA-Encuentra límites en los derechos fundamentales de los administrados y los principios constitucionales en la materia, entre ellos, los principios de igualdad y de equidad tributaria
No obstante, se deberá aplicar un juicio intermedio cuando "(i) existe un indicio de arbitrariedad que pueda afectar a la libre competencia, (ii) cuando se trata de acciones afirmativas como medidas de discriminación inversa, (iii) cuando la medida puede resultar potencialmente discriminatoria, (iv) cuando la medida puede afectar varios derechos fundamentales o (v) cuando se pueda afectar el goce de un derecho no fundamental. Este juicio analiza si el fin buscado por la norma resulta constitucionalmente importante y verifica que el medio elegido sea efectivamente conducente para su realización".
LIBRE COMPETENCIA-Sobre el derecho a la libre competencia
La Constitución garantiza las libertades económicas, al disponer que "la actividad económica y la iniciativa privada son libres dentro de los límites de bien común, y la libre competencia es un derecho de todos". En efecto, los artículos 333 a 336 de la Carta Política contemplan las denominadas libertades económicas, las cuales han sido definidas en la jurisprudencia constitucional como el conjunto de prerrogativas que tienen las personas para desarrollar actividades productivas, constituir empresas y competir en el mercado bajo condiciones justas.
LIBERTAD ECONOMICA-El género de los derechos económicos, que se despliega en los derechos a la libertad de empresa y la libertad de competencia
Al respecto, se ha precisado que "la libertad económica es el género de los derechos económicos, que se despliega en los derechos a la libertad de empresa y la libertad de competencia", entendiendo por libertad de empresa aquella "que se le reconoce a los ciudadanos para afectar o destinar bienes de cualquier tipo para la realización de actividades económicas, para la producción e intercambio de bienes y servicios, conforme a las pautas o modelos de organización propias del mundo económico contemporáneo, con el objetivo de obtener beneficios o ganancias".
LIBERTAD DE COMPETENCIA-La libertad de concurrir al mercado ofreciendo determinados bienes y servicios, en el marco de la regulación y en la ausencia de barreras u obstáculos que impidan el despliegue de la actividad económica lícita que ha sido escogida por el participante
Por su parte, la libertad de competencia "acontece cuando un conjunto de empresarios o de sujetos económicos, bien se trate de personas naturales o jurídicas, dentro de un marco normativo y de igualdad de condiciones, ponen sus esfuerzos o recursos a la conquista de un mercado de bienes y servicios en el que operan otros sujetos con intereses similares. Se trata propiamente de la libertad de concurrir al mercado ofreciendo determinados bienes y servicios, en el marco de la regulación y en la ausencia de barreras u obstáculos que impidan el despliegue de la actividad económica lícita que ha sido escogida por el participante".
LIBRE COMPETENCIA-Prerrogativas y elementos que constituyen su núcleo esencial
La Corte Constitucional se ha referido a las prerrogativas que integran el derecho a la libre competencia y ha determinado que los siguientes elementos constituyen su núcleo esencial: "(i) el derecho de los empresarios que se hallen en una misma posición a no recibir un tratamiento discriminatorio; (ii) el derecho a concurrir al mercado o retirarse de él; (iii) la libertad de organización y el derecho a que el Estado no interfiera en los asuntos internos de la empresa, como sus métodos de gestión; (iv) la libre iniciativa privada; (v) el derecho a crear establecimientos de comercio con el cumplimiento de los requisitos de ley; y (vi) el derecho a recibir un beneficio económico razonable. En esa misma línea, la Corte ha manifestado que el núcleo esencial del derecho a la libre competencia consiste en la posibilidad de acceder al mercado por parte de los oferentes sin barreras injustificadas".
RESERVA DE LEY ARANCELARIA-Sobre la reserva de ley marco en materia arancelaria
RESERVA DE LEY MARCO EN REGIMEN DE ADUANAS-Es una técnica de ordenación normativa de carácter colaborativo entre las Ramas Legislativa y Ejecutiva
La "reserva de ley marco" es una técnica de ordenación normativa de carácter colaborativo entre las Ramas Legislativa y Ejecutiva, en la cual la regulación de materias técnicas o dinámicas se realiza de manera general en la ley, por medio de la fijación de objetivos y criterios orientadores que luego deben ser desarrollados con amplitud en el reglamento. En los artículos 150 (numeral 19) y 189 (numeral 25) de la Carta Política se dispone que dicha tipología de ordenación se deberá utilizar para regular ciertos asuntos económicos, dentro de los cuales se incluye (i) el crédito público, (ii) el comercio exterior, (iii) el régimen de cambio internacional, (iv) el régimen de aduanas, así como (v) las actividades financiera, bursátil y aseguradora. En efecto, en los referidos preceptos se indica que:
IMPUESTOS SALUDABLES-Sobre el alcance de los impuestos saludables, adoptados mediante la Ley 2277 de 2024/IMPUESTOS SALUDABLES-Bebidas ultraprocesadas azucaradas (artículos 513-1 a 513-5) y el impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos
El artículo 54 de la Ley 2277 de 2022 adicionó al Estatuto Tributario los impuestos saludables, esto es, el impuesto a las bebidas ultraprocesadas azucaradas (artículos 513-1 a 513-5) y el impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas (artículos 513-6 a 513-10). Al respecto, en Sentencia C-435 de 2023, la Corte Constitucional indicó:
BASE GRAVABLE-En estos términos, la forma para determinar la base gravable del impuesto encubriría un arancel, en la medida en que su previsión respondería al simple hecho de la importación.
En efecto, como se analizó, la norma demandada establece una base gravable mayor para los productos importados, lo cual no se encamina a lograr los propósitos que se persiguen con la creación del ICUI, ni se explica a partir de alguna finalidad constitucional importante. En estos términos, la forma para determinar la base gravable del impuesto encubriría un arancel, en la medida en que su previsión respondería al simple hecho de la importación.
RESERVA DE LEY MARCO EN REGIMEN DE ADUANAS-La política comercial, específicamente de los aranceles y tarifas del régimen de aduanas/RESERVA DE LEY MARCO EN REGIMEN DE ADUANAS-Además, se precisó que existe un carácter interrelacionado en lo comercial y lo fiscal, que impide establecer límites absolutos entre estas materias.
Bajo estas consideraciones, se encuentra que en el caso particular, el Legislador no solo estableció la base gravable del ICUI aplicable a los productos importados, atendiendo el hecho generador dispuesto en la misma ley que, para el caso, es la importación (artículo 513-6 del ET), sino que, además, adoptó una medida que incide en la política comercial que le corresponde definir al presidente de la República. Además, se trata de una medida que, podría constituir un obstáculo al comercio internacional y con ello la infracción de normas que hacen parte del bloque de constitucionalidad en sentido lato, y cuyo incumplimiento puede generar responsabilidad internacional del Estado. Siendo así, la demanda está llamada a prosperar, porque la temática ordenada está enlistada en el artículo 150.19 de la Carta Política, y contiene un instrumento de política comercial.
DECLARATORIA DE EXEQUIBILIDAD CONDICIONADA-Del artículo 54 (parcial) de la Ley 2277 de 2022 "Por medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones", en el entendido que las expresiones "será la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen" y "la base gravable será el valor de la factura más los tributos aduaneros" hacen referencia a los derechos de aduana, es decir, con exclusión del IVA.
Ahora bien, la fórmula constitucional adoptada para resolver el problema expuesto en el acápite anterior, consistente en declarar la exequibilidad condicionada del artículo 513-8 (parcial) del ET, adicionado por el artículo 54 de la Ley 2277 de 2022, permite superar no solo el aludido tratamiento diferenciado sino, a su vez, el posible desconocimiento a la distribución de funciones propia de la reserva de ley marco, pues, como se señaló, existe una conexidad evidente entre los cargos planteados y su resolución. En tal sentido, la Procuraduría solicitará a la Corte Constitucional que declare la exequibilidad condicionada del artículo 54 (parcial) de la Ley 2277 de 2022, en el entendido que las expresiones "será la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen" y "la base gravable será el valor de la factura más los tributos aduaneros" hacen referencia a los derechos de aduana, con exclusión del IVA.
Bogotá, D.C., septiembre 2025.
Honorables Magistrados
XXXXX
| Expediente: | D-16314 |
| Referencia: | Acción pública de inconstitucionalidad interpuesta contra el artículo 54 (parcial) de la Ley 2277 de 2022, "Por medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones". |
| Concepto No.: | 7503 |
De acuerdo con lo establecido en los artículos 242 (numeral 2) y 278 (numeral 5), de la Constitución Política, procedo a rendir el concepto de rigor en relación con la acción pública de inconstitucionalidad presentada ante esa Corporación por los ciudadanos Manuel José Cepeda Espinosa y Mauricio Alfredo Plazas Vega, contra el artículo 54 (parcial) de la Ley 2277 de 2022, que adicionó el artículo 513-8 al Estatuto Tributario (ET).
I. ANTECEDENTES
El 14 de noviembre de 2024, los accionantes interpusieron acción pública de inconstitucionalidad contra el artículo 54 (parcial) de la Ley 2277 de 2022, cuyo texto se transcribe a continuación, y se subrayan los apartes cuestionados:
ARTÍCULO 54. Adiciónese el Título X al Libro III del Estatuto Tributario, así:
[…]
Artículo 513-8. Base gravable del impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas. La base gravable del impuesto está constituida por el precio de venta. En el caso de donación o retiro de inventario, la base gravable es el valor comercial, de acuerdo con lo señalado en el Artículo 90 del Estatuto Tributario.
En el caso de las mercancías importadas, la base gravable sobre la cual se liquida el impuesto a los productos comestibles ultraprocesado y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas, será la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen.
Tratándose de productos terminados producidos en zona franca, la base gravable será el valor de todos los costos y gastos de producción de conformidad con el certificado de integración, más el valor de los tributos aduaneros. Cuando el importador sea el comprador o cliente en territorio aduanero nacional, la base gravable será el valor de la factura más los tributos aduaneros.
La magistrada sustanciadora, mediante Auto del 6 de diciembre de 2024, inadmitió la demanda por considerar que no se formuló adecuadamente el concepto de violación, al no cumplir con los requisitos de claridad, especificidad, certeza y pertinencia.
El 13 de diciembre de 2024, los accionantes presentaron escrito de corrección, con el propósito de atender las observaciones formuladas en el auto inadmisorio, en el sentido de precisar el objeto de la demanda y desarrollar, de manera específica, los argumentos que soportan los cargos formulados.
Plantean que los apartes subrayados del referido artículo 54 desconocen el derecho a la igualdad y el principio de equidad horizontal, e imponen una restricción constitucionalmente ilegítima al derecho a la libre competencia económica, por lo que infringen los artículos 13, 95, 150-19, 189-25, 333 y 363 de la Constitución.
En concreto, sostienen que, al adicionar el artículo 513-8 del ET, el artículo 54 de la Ley 2277 de 2022, (1) desconoce el principio de igualdad (artículo 13 Superior) porque, de manera injustificada, establece una base gravable diferenciada del impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas (ICUI), según se trate (i) de productos nacionales o (ii) de mercancías importadas o productos terminados producidos en zona franca. El trato diferenciado genera una carga adicional para el segundo grupo pues, solo para este, se incluye en la base gravable los tributos aduaneros y, por esta vía, el impuesto a las ventas (IVA).
Al respecto, plantean que "el origen de los productos no es una característica relevante a la luz de las finalidades del impuesto saludable", pues "lo relevante (es) su contenido y forma de preparación, así como su impacto negativo en la salud"; sin embargo, la norma contiene "una clasificación irracional entre los productos (nacionales e importados), consumidores (de productos nacionales y de productos importados) y productores (nacionales) e importadores (de productos importados), puesto que el criterio para aumentar la base gravable de los productos importados, nada tiene que ver con su impacto en la salud, a pesar de que la protección de la salud es supuestamente la finalidad que justifica el gravamen".
Los demandantes señalan que, aunque los productos gravados, sus consumidores, y los productores o proveedores comparten características esenciales (se trata de productos comestibles ultra procesados, que afectan del mismo modo la salud, que se pueden ofrecer a todos los consumidores del mercado nacional, y frente a los que se genera una misma responsabilidad tributaria), la norma establece un trato diferenciado en el cálculo del gravamen, sin que en ella o en sus antecedentes se dé cuenta de una justificación válida.
Dicho tratamiento fiscal diferenciado, carente de fundamento constitucional legítimo, (2) constituye una infracción al principio de equidad tributaria (artículos 95.9 y 363 de la Constitución) pues los consumidores, como sujetos pasivos del ICUI, asumen un mayor gravamen cuando se trata de productos importados o terminados en zona franca (calculado sobre la base gravable con IVA), sin tener en cuenta su capacidad de pago ni la de los responsables del tributo que asumen una mayor obligación.
Además, los accionantes afirman que el artículo 54 de la Ley 2277 de 2022 (3) vulnera la libre competencia económica (artículo 333 Superior), pues la distinción en la base gravable del ICUI desconoce "(i) la garantía de concurrir al mercado en un marco de igualdad de condiciones (…) (ii) la posibilidad de los consumidores de contratar con quien ofrezca las mejores condiciones (...) y (iii) la prohibición de barreras injustificadas a la concurrencia en el mercado nacional", y que (4) establece un arancel, al instituir un mayor impuesto a pagar por el solo hecho de la importación, lo que desconoce la competencia gubernamental en la materia (artículos 150.19 y 189.25 Superiores).
Los cargos expuestos fueron admitidos por la magistrada sustanciadora, mediante Auto del 21 de enero de 2025, en el cual se ordenó fijar en lista para intervenciones de la ciudadanía y correr traslado al Procurador General de la Nación para que rindiera el concepto de su competencia, en los términos del artículo 7o del Decreto 2067 de 1991[1].
El 11 de febrero de 2025, el Procurador General de la Nación manifestó encontrarse incurso en la causal de impedimento prevista en los artículos 25 y 26 del Decreto Ley 2067 de 1991, esto es, por haber intervenido en la expedición de la norma acusada. Al respecto, mediante Auto 933 del 25 de junio de 2025, la Sala Plena de la Corte encontró infundado el impedimento y levantó la suspensión de términos, decisión que fue comunicada el 12 de agosto de 2025.
II. COMPETENCIA DE LA CORTE CONSTITUCIONAL
La Corte Constitucional es competente para conocer y decidir sobre la presente acción pública de inconstitucionalidad, por cuanto se dirige contra una disposición contenida en la Ley 2277 de 2022, modificatoria del ET. En esa medida, se encuentra en el supuesto del numeral 4o del artículo 241 de la Constitución, en tanto la demanda se dirige contra una ley de la República.
III. PROBLEMAS JURÍDICOS
En atención a los cargos admitidos, para el Ministerio Público, la Corte debe resolver los siguientes problemas jurídicos:
- ¿El artículo 513-8 (parcial) del Estatuto Tributario, adicionado por el artículo 54 de la Ley 2277 de 2022, vulnera los principios de igualdad y de equidad tributaria y, por contera, el derecho a la libre competencia (artículos 13, 95.9, 333 y 363 de la Constitución Política), al establecer de forma diferenciada la base gravable del ICUI para productos nacionales, de un lado, y para mercancías importadas o productos terminados producidos en zona franca, del otro, incluyendo para el segundo grupo los tributos aduaneros y, por esta vía, el IVA?
- ¿El artículo 513-8 (parcial) del Estatuto Tributario, adicionado por el artículo 54 de la Ley 2277 de 2022, que regula la base gravable del ICUI, instituye de forma encubierta un arancel que desconoce la competencia gubernamental en la materia (artículos 150.19 y 189.25 de la Carta Política)?
IV. CONSIDERACIONES DEL MINISTERIO PÚBLICO
Para resolver los problemas jurídicos planteados, el Ministerio Público realizará un análisis sobre a) la libertad de configuración y los principios de igualdad y de equidad tributaria; b) el derecho a la libre competencia; c) la reserva de ley marco en materia arancelaria; d) el alcance de los impuestos saludables adoptados mediante la Ley 2277 de 2022; para finalmente, e) dar solución al caso concreto, esto es, a los problemas jurídicos que se plantean.
a) Sobre la libertad de configuración del Legislador y los principios de igualdad y equidad tributaria
Los impuestos se crean con el propósito de financiar los gastos del Estado y, al mismo tiempo, para orientar la economía de manera planificada. Ahora bien, en razón al principio de representatividad que rige la materia, la facultad impositiva del Estado se encuentra en cabeza del Congreso de la República.
Así las cosas, y con fundamento en los artículos 150.12 y 338 Superiores[2], la Corte Constitucional ha señalado que el Legislador tiene un amplio margen de configuración normativa en materia tributaria, del cual se deriva la facultad de crear, modificar, aumentar, disminuir y suprimir impuestos, establecer los elementos que los integran (sujetos, hecho y base gravable, tarifas, etc.), o conceder beneficios y deducciones fiscales[3].
La misma Corporación ha reconocido que el campo tributario es una de las materias de mayor libertad de configuración normativa del Legislador[4], y ha precisado que "la atribución de legislar en materia tributaria es suficientemente amplia para que el Congreso de la República fije los elementos básicos de cada gravamen, conforme a su propia evaluación y sus orientaciones en torno a las mejores conveniencias de la economía y de la actividad estatal"[5].
Sin embargo, dicho margen de configuración normativa encuentra límites en los derechos fundamentales de los administrados y los principios constitucionales en la materia, entre ellos, los principios de igualdad y de equidad tributaria contemplados en los artículos 13, 95.9 y 363 de la Carta Política. Sobre el particular, en la jurisprudencia constitucional se ha explicado que:
a) El principio de igualdad es un criterio general de naturaleza relacional que gobierna las diferentes relaciones entre el Estado y los individuos e involucra: "(i) el deber de prodigar tratamiento análogo a los sujetos que están en condiciones relevantes similares; (ii) la procedencia del tratamiento jurídico diverso a los mismos sujetos o situaciones, cuando sus condiciones fácticas son disímiles; y (iii) la obligación de asegurar la eficacia de los derechos de aquellas personas o grupos tradicionalmente discriminados, o que están en situación de debilidad manifiesta"[6]; y
b) El principio de equidad exige "que, en la determinación de los tributos, el legislador deba considerar la capacidad económica de los obligados, con el objeto de evitar que haya cargas excesivas o beneficios exagerados. Para esto, es necesario tener en cuenta la situación del contribuyente y su capacidad de pago, en relación con lo cual adquieren connotación las nociones de equidad horizontal y equidad vertical."[7].
En efecto, el artículo 13 de la Constitución garantiza que todas las personas reciban un trato igual por parte de la ley, sin discriminación por motivos de sexo, raza, origen nacional o familiar, lengua, religión, opinión política o filosófica y exigiendo que las diferencias de trato se funden en criterios objetivos, razonables y orientados a fines constitucionalmente legítimos[8]. Este mandato limita al poder legislativo en el ámbito económico y tributario, y obliga al Estado a diseñar normas fiscales que consideren tanto la capacidad económica, como las condiciones particulares de los individuos, de manera que la carga tributaria se imponga de forma proporcional y equitativa[9].
Asimismo, el deber de contribuir en un marco de justicia y equidad tiene fundamento en el principio de reciprocidad que rige las relaciones entre los ciudadanos y el Estado "a fin de equilibrar las cargas públicas que estructuran y sostienen la organización jurídico-política de la cual hacen parte, para armonizar y darle efectividad al Estado Social de Derecho"[10].
Entonces, los principios de igualdad y equidad tributaria están inescindiblemente ligados en materia fiscal, pero pueden ser particularizados en atención a que "el principio de equidad tributaria es una manifestación de la igualdad en el campo impositivo, que resulta diferenciable del derecho a la igualdad en tanto este último corresponde a un criterio universal de protección, mientras que el principio de equidad adquiere una especial relevancia en el ámbito tributario, como límite al ejercicio de la potestad de configuración normativa del Legislador"[11].
En tal sentido, el principio de equidad tributaria hace referencia a la necesidad de ponderar "la distribución de las cargas y de los beneficios o la imposición de gravámenes entre los contribuyentes para evitar que haya cargas excesivas o beneficios exagerados"[12], e incorpora los conceptos de capacidad económica del individuo, con el fin de alcanzar la igualdad, la cual se traduce en última instancia en justicia tributaria.
De acuerdo con lo anterior, el ordenamiento jurídico tributario debe contener normas que aseguren un trato igualitario a los contribuyentes que se encuentren en condiciones similares, lo que implica que la regla general debe ser la uniformidad en el trato fiscal. No obstante, se admite la existencia de disposiciones que establezcan tratos diferenciados, siempre que estas cuenten con una justificación válida desde el punto de vista constitucional, la cual puede estar basada en criterios de equidad material o en consideraciones de justicia contributiva.
La jurisprudencia ha precisado que "la equidad tributaria tiene dos variables: i) la equidad horizontal, según la cual el sistema tributario debe tratar de forma idéntica a las personas que, antes de tributar, gozan de la misma capacidad económica, de tal manera que estén situadas en un nivel similar luego de pagar sus contribuciones; y ii) la equidad vertical, que ordena distribuir la carga tributaria de forma que quienes tienen mayor capacidad económica soporten una mayor cuota del impuesto", razón por la cual se afirma que la equidad horizontal es relacional y consulta la capacidad económica de los contribuyentes individualmente considerados, en tanto que "el componente vertical está relacionado con el principio de progresividad tributaria"[13].
Del mismo modo se ha referido a los supuestos, que, sin ser taxativos, tienen la potencialidad de vulnerar dicho principio, entre ellos, "cuando la regulación grava de manera disímil a sujetos o situaciones análogas, sin que concurra una justificación constitucionalmente atendible para ello", o cuando existe una "prescripción por el Legislador de tratamientos jurídicos irrazonables, bien porque la obligación fiscal se base en criterios abiertamente inequitativos, infundados (…)"[14].
En cuanto a la metodología para determinar si una norma tributaria es conforme a los principios de igualdad y equidad tributaria, la jurisprudencia ha indicado que se debe utilizar un test leve de razonabilidad, el cual se limita a "verificar que la actividad legislativa se ejerza dentro del marco de razonabilidad y que, por ende, no se adopten decisiones arbitrarias o caprichosas. Así, para que una norma sea declarada constitucional, la medida que trae un trato diferente debe ser potencialmente adecuada para alcanzar una finalidad que no esté prohibida constitucionalmente."[15].
No obstante, se deberá aplicar un juicio intermedio cuando "(i) existe un indicio de arbitrariedad que pueda afectar a la libre competencia, (ii) cuando se trata de acciones afirmativas como medidas de discriminación inversa, (iii) cuando la medida puede resultar potencialmente discriminatoria, (iv) cuando la medida puede afectar varios derechos fundamentales o (v) cuando se pueda afectar el goce de un derecho no fundamental. Este juicio analiza si el fin buscado por la norma resulta constitucionalmente importante y verifica que el medio elegido sea efectivamente conducente para su realización"[16].
b) Sobre el derecho a la libre competencia
La Constitución garantiza las libertades económicas, al disponer que "la actividad económica y la iniciativa privada son libres dentro de los límites de bien común, y la libre competencia es un derecho de todos"[17]. En efecto, los artículos 333 a 336 de la Carta Política contemplan las denominadas libertades económicas, las cuales han sido definidas en la jurisprudencia constitucional como el conjunto de prerrogativas que tienen las personas para desarrollar actividades productivas, constituir empresas y competir en el mercado bajo condiciones justas[18].
Al respecto, se ha precisado que "la libertad económica es el género de los derechos económicos, que se despliega en los derechos a la libertad de empresa y la libertad de competencia", entendiendo por libertad de empresa aquella "que se le reconoce a los ciudadanos para afectar o destinar bienes de cualquier tipo para la realización de actividades económicas, para la producción e intercambio de bienes y servicios, conforme a las pautas o modelos de organización propias del mundo económico contemporáneo, con el objetivo de obtener beneficios o ganancias"[19].
Por su parte, la libertad de competencia "acontece cuando un conjunto de empresarios o de sujetos económicos, bien se trate de personas naturales o jurídicas, dentro de un marco normativo y de igualdad de condiciones, ponen sus esfuerzos o recursos a la conquista de un mercado de bienes y servicios en el que operan otros sujetos con intereses similares. Se trata propiamente de la libertad de concurrir al mercado ofreciendo determinados bienes y servicios, en el marco de la regulación y en la ausencia de barreras u obstáculos que impidan el despliegue de la actividad económica lícita que ha sido escogida por el participante"[20].
La Corte Constitucional se ha referido a las prerrogativas que integran el derecho a la libre competencia y ha determinado que los siguientes elementos constituyen su núcleo esencial: "(i) el derecho de los empresarios que se hallen en una misma posición a no recibir un tratamiento discriminatorio; (ii) el derecho a concurrir al mercado o retirarse de él; (iii) la libertad de organización y el derecho a que el Estado no interfiera en los asuntos internos de la empresa, como sus métodos de gestión; (iv) la libre iniciativa privada; (v) el derecho a crear establecimientos de comercio con el cumplimiento de los requisitos de ley; y (vi) el derecho a recibir un beneficio económico razonable. En esa misma línea, la Corte ha manifestado que el núcleo esencial del derecho a la libre competencia consiste en la posibilidad de acceder al mercado por parte de los oferentes sin barreras injustificadas"[21].
Al tiempo, esa Corporación ha indicado que, si bien las referidas prerrogativas le permiten a la persona tomar decisiones en el mercado y ejecutarlas, no pueden ser arbitrarias, pues como toda libertad están gobernadas por el marco axiológico de la Constitución[22]. En efecto, en ejercicio del margen de configuración legislativa, es posible fijar límites razonables, pues "en materia económica el legislador tiene un amplio margen de configuración, y correlativamente no opera un control de constitucionalidad estricto, debido a que la Constitución consagra la dirección de la economía por el Estado"[23].
Ahora bien, en aras de respetar el contenido mínimo que implican las mencionadas garantías constitucionales, y no limitar las libertades económicas al punto de anular el derecho y hacerlo inocuo, se ha establecido que cualquier restricción a estas debe "(i) adoptarse mediante una disposición de rango legal; (ii) respetar el núcleo esencial de la libertad involucrada, (iii) estar adecuadamente justificada; (iv) obedecer al principio de solidaridad o a alguna de las finalidades expresamente señaladas en la Constitución, y (v) responder a criterios de razonabilidad y proporcionalidad"[24].
c) Sobre la reserva de ley marco en materia arancelaria
La "reserva de ley marco" es una técnica de ordenación normativa de carácter colaborativo entre las Ramas Legislativa y Ejecutiva, en la cual la regulación de materias técnicas o dinámicas se realiza de manera general en la ley, por medio de la fijación de objetivos y criterios orientadores que luego deben ser desarrollados con amplitud en el reglamento[25].
En los artículos 150 (numeral 19) y 189 (numeral 25) de la Carta Política se dispone que dicha tipología de ordenación se deberá utilizar para regular ciertos asuntos económicos, dentro de los cuales se incluye (i) el crédito público, (ii) el comercio exterior, (iii) el régimen de cambio internacional, (iv) el régimen de aduanas, así como (v) las actividades financiera, bursátil y aseguradora. En efecto, en los referidos preceptos se indica que:
(i) Corresponde al Congreso de la República "dictar las normas generales, y señalar en ellas los objetivos y criterios a los cuales debe sujetarse el Gobierno" para "Modificar, por razones de política comercial los aranceles, tarifas y demás disposiciones concernientes al régimen de aduanas"; y
(ii) Es atribución del presidente de la República "modificar los aranceles, tarifas y demás disposiciones concernientes al régimen de aduanas", por lo que le corresponde adoptar "la regulación detallada de la política comercial, y específicamente de los aranceles y tarifas del régimen de aduanas"[26].
Sobre el particular, la Corte Constitucional ha explicado que "la razón de ser de las leyes marco radica en la existencia de asuntos cambiantes que es necesario regular de una manera ágil y oportuna, aplicando conocimientos técnicos e información pertinente; regulación que, en esas condiciones, el Congreso no está en posibilidad de expedir, y en los cuales el Ejecutivo, en cambio, sí dispone de las capacidades para reaccionar prontamente adecuando las regulaciones"[27] En este sentido, "las leyes marco, y su posterior regulación por parte del gobierno, en temas arancelarios sólo pueden ser usadas por razones de política comercial, no para regulaciones que tengan como objetivo razones fiscales o recaudo de ingresos".
Ciertamente, la naturaleza excepcional de las leyes marco y el alcance del artículo 150.19 (c) "explicados a la luz de los debates y ponencias que condicionaron la competencia del Gobierno a la existencia de razones de política comercial, obligan definitivamente a excluir la posibilidad de que a través de los decretos que desarrollen la ley marco respectiva se puedan alcanzar finalidades de orden fiscal reivindicadas en favor del Congreso en virtud de la mencionada restricción. Si a través del arancel de aduanas, ya se trate de su establecimiento o modificación, se busca de manera primera y principal un objetivo fiscal o de recaudo de ingresos para el Estado, ello sólo se podrá hacer por ley y en ejercicio de la competencia tributaria del Congreso (CP artículo 150-12)"[28].
Ahora bien, a efectos de estudiar la prosperidad de las demandas de inconstitucionalidad contra normas legales acusadas de invadir las competencias del Gobierno nacional en asuntos sujetos a reserva de ley marco, la Corte Constitucional ha sostenido que es necesario: (i) verificar si la temática ordenada es de aquellas enlistadas en el artículo 150.19 de la Carta Política y, en caso afirmativo, (ii) analizar si la disposición enjuiciada no puede calificarse como general, en tanto regula en detalle un tema especializado o dinámico[29].
En este punto, la jurisprudencia se ha referido a la confluencia de las competencias regulatorias, correspondiendo al legislativo, expedir leyes marco destinadas a definir los parámetros generales, en tanto que el ejecutivo fija, mediante decretos, reglas concretas en el ejercicio de la respectiva actividad. En tal caso, "la diferencia entre las competencias legislativas y las gubernamentales no está dada por las materias que corresponde regular al Congreso y al Presidente (…) sino por el momento en que cada uno interviene profiriendo la regulación y el mayor o menor grado de generalidad regulativa que a cada cual corresponde. Así, 'la fijación de políticas, orientaciones y criterios, en términos generales y abstractos, es del resorte exclusivo del Congreso; la concreción, en normas o medidas específicas, fundadas en la ley pero limitadas por el marco de la misma, está en cabeza del Gobierno"[30].
Es así como, respecto de los temas arancelarios, se ha especificado que las finalidades de orden fiscal justifican el desarrollo de las competencias legislativas dispuestas en el artículo 150.12 de la Carta Política, en tanto que las competencias gubernamentales se activan para modificar, por razones de política comercial, los aranceles, tarifas y demás disposiciones concernientes al régimen de aduanas.[31].
d) Sobre el alcance de los impuestos saludables, adoptados mediante la Ley 2277 de 2024
El artículo 54 de la Ley 2277 de 2022 adicionó al Estatuto Tributario los impuestos saludables, esto es, el impuesto a las bebidas ultraprocesadas azucaradas (artículos 513-1 a 513-5) y el impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas (artículos 513-6 a 513-10). Al respecto, en Sentencia C-435 de 2023, la Corte Constitucional indicó[32]:
- Que la doctrina económica internacional alude a los impuestos pigouvianos, para señalar que su imposición se explica como una manera de asignar una carga adicional a quienes realizan actividades que generen externalidades negativas, para compensar el costo social marginal que las mismas imponen a la sociedad. Este tipo de impuesto tiene como propósito corregir fallas del mercado generadas por dichas externalidades, además de permitir que el mercado pueda seguir funcionando libremente, de modo que sus costos derivados se deben establecer de manera proporcional a la externalidad que se busca mitigar.
La Corte destacó que "el propósito fundamental de los impuestos pigouvianos no consiste en generar mayor recaudo, sino atajar un hecho o circunstancia que genera un impacto social deletéreo, mediante la asignación de costos adicionales para quien los realiza", sin que por esto se desnaturalice la esencia tributaria de estos impuestos, pues siguen siendo gravámenes sometidos a los principios constitucionales que orientan el sistema tributario.
- A partir del ámbito de configuración del Legislador, y desde el reconocimiento de la salud pública y la conservación ambiental como finalidades importantes frente a la imposición pigouviana, la jurisprudencia admite "el uso del sistema tributario para desincentivar actividades, conductas y hechos económicos que llevan aparejadas externalidades negativas, con importante impacto para la comunidad", sin asumir la exequibilidad automática de estas medidas.
- El ICUI es un impuesto con finalidades extrafiscales, pues "Como se observa en la exposición de motivos de la Ley 2277 de 2022 (…) tiene como propósito imponer una medida preventiva que reduzca los gastos del sistema de salud asociados a la incidencia de enfermedades derivadas del consumo (de estos alimentos) y mejore la salud pública. Además, en los debates que llevaron a la adopción de la medida, se hizo especial en que a través de la imposición se podría promover la alimentación equilibrada de la población general y en especial aquella de los niños, niñas y adolescentes, evidenciando así una finalidad adicional". Se encamina, entonces, a la protección de los intereses colectivos de la comunidad.[33]
Es, además, un impuesto indirecto, pues "la imposición no está dirigida a un sujeto determinable, sino que pretende impactar un hecho determinable que puede ser realizado por cualquier sujeto, sin ser identificado con anterioridad a la consumación del hecho". El valor de la imposición recae en el consumidor por lo que si bien "el hecho generador del impuesto parte de criterios basados en la comercialización (en sentido amplio) (…) el hecho objetivo que pretende gravar la política fiscal es el consumo (…), y si bien quien asume el mayor valor del precio es el consumidor, este solo debe incurrir en dicha erogación en la medida en que decida realizar el acto determinado".
Frente a la base para su tasación, se trata de un impuesto ad valorem, pues "el importe por pagar es el resultado de aplicar una alícuota o porcentaje a una base pecuniaria que en el lenguaje jurídico-tributario se denomina 'base gravable"[34].
En efecto, el artículo 513-6 del ET establece el hecho generador del impuesto a los productos comestibles ultra procesados industrialmente y/o con alto contenido de azucares añadidos, sodio o grasas saturadas. Este gravamen recae tanto sobre la producción como sobre la importación, pero únicamente respecto de aquellos productos que excedan los siguientes parámetros:
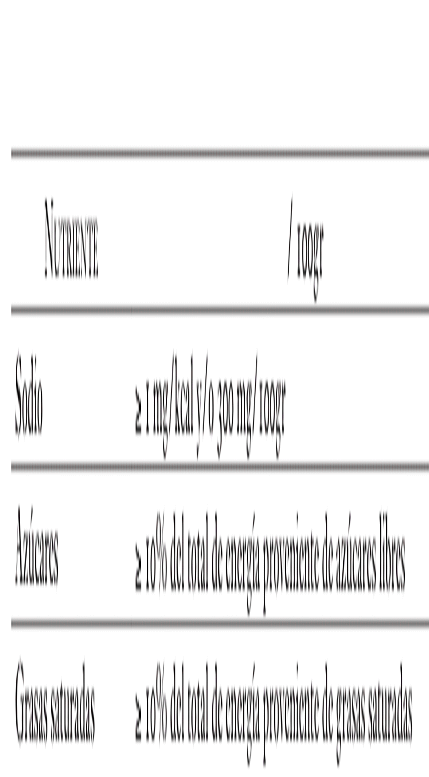
Fuente: artículo 513-6 del ET
Los productos comprendidos, es decir, los alimentos comestibles ultra procesados, "son formulaciones industriales principalmente a base de sustancias extraídas o derivadas de alimentos, además de aditivos y cosméticos que dan color, sabor o textura para intentar imitar a los alimentos. Tienen un elevado contenido en azúcares añadidos, grasa total, grasas saturadas y sodio, y un bajo contenido en proteína, fibra alimentaria, minerales y vitaminas, en comparación con los productos, platos y comidas sin procesar o mínimamente procesados"[35].
e) La solución al caso concreto
- Primer problema jurídico: vulneración a los principios de igualdad y de equidad tributaria y, por contera, al derecho a la libre competencia (artículos 13, 95.9, 333 y 363 de la Constitución Política)
Teniendo en cuenta que, conforme a los elementos descritos, existe una conexidad entre la garantía de los principios de igualdad y de equidad tributaria, y del derecho a la libre competencia, se entrará a verificar si procede la aplicación del juicio de igualdad y en qué intensidad, lo que permitirá abordar los cargos 1, 2 y 3 formulados.
Para este efecto, se seguirá la metodología adoptada por la Corte Constitucional, según la cual el juicio de igualdad:
"(…) se compone de dos etapas fundamentales: 'En la primera, (i) se establece el criterio de comparación, patrón de igualdad o tertium comparationis, es decir, se precisa si los supuestos de hecho son susceptibles de compararse y si se confrontan sujetos o situaciones de la misma naturaleza. En esta parte, asimismo, (ii) se define si en el plano fáctico y en el plano jurídico existe un trato desigual entre iguales o igual entre desiguales'. En la segunda 'se procede a determinar si dicha diferencia está constitucionalmente justificada, esto es, si los supuestos objeto de análisis ameritan un trato diferente a partir de los mandatos consagrados en la Constitución Política"[36].
En relación con la demanda de la referencia, en primer lugar, el Ministerio Público considera que, a partir de las previsiones demandadas, es posible fijar un parámetro de comparación entre dos grupos de sujetos que son comparables. Los accionantes acusan la norma que establece la base gravable del ICUI (no las que fijan el hecho generador[37], el responsable del impuesto[38], su tarifa o causación[39]) así:
- En general, la base gravable del ICUI está constituida por el precio de venta y, en caso de donación o retiro de inventario, por el valor comercial.
- En el caso de las mercancías importadas, la base gravable sobre la cual se liquida el ICUI, será la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen.
- En el caso de productos terminados producidos en zona franca, la base gravable será el valor de todos los costos y gastos de producción de conformidad con el certificado de integración, más el valor de los tributos aduaneros. Cuando el importador sea el comprador o cliente en territorio aduanero nacional, la base gravable será el valor de la factura más los tributos aduaneros.
Se evidencia que el ICUI es un impuesto con finalidades extrafiscales (que busca reducir los gastos del sistema de salud y mejorar la salud pública) e indirecto (cuya imposición pretende impactar el hecho objetivo del consumo de los productos comestibles ultraprocesados fijados en el artículo 513-6 del ET[40]), y que el artículo 513-8 (parcial) del ET establece una base gravable diferenciada, que conlleva a la adición de los tributos aduaneros cuando se trata de productos importados o terminados producidos en zona franca, que para efectos del análisis se entenderán como productos importados.
Sobre el punto, el Decreto 1165 de 2019, "Por el cual se dictan disposiciones relativas al Régimen de Aduanas en desarrollo de la Ley 1609 de 2013", regula los tributos aduaneros, así (énfasis agregado):
Artículo 3o. Definiciones. (…) // Tributos aduaneros. Los derechos de aduana y todos los otros derechos, impuestos o recargos percibidos en la importación o con motivo de la importación de mercancías, salvo los recargos cuyo monto se limite al costo aproximado de los servicios prestados o percibidos por la aduana por cuenta de otra autoridad nacional. // El impuesto a las ventas causado por la importación de las mercancías al Territorio Aduanero Nacional, está comprendido dentro de esta definición. // No se consideran tributos aduaneros las sanciones, las multas y los recargos al precio de los servicios prestados.
Artículo 16. Base gravable. Los tributos aduaneros causados por la importación serán liquidados de acuerdo con lo siguiente: // 1. Para los derechos de aduana, se toma como base gravable el valor en aduana de la mercancía importada, determinado conforme lo establecen las disposiciones que rigen la valoración aduanera. // 2. Para los demás derechos que conforman los tributos aduaneros, será el valor en aduana de la mercancía importada cuando corresponda y, en casos especiales, será lo que dispongan las normas que regulan la materia. // 3. Para el impuesto sobre las ventas – IVA - en la importación, la base gravable se establecerá conforme con lo previsto en el artículo 459 del Estatuto Tributario y normas que lo reglamenten
En este orden de ideas, y en los términos de la admisión de la demanda, el juicio relacional que se debe efectuar recae sobre los productos nacionales e importados, frente a los cuales el Legislador estableció un trato desigual al fijar una base gravable que incluye, solo para los segundos, los tributos aduaneros y, por esta vía, el IVA. Así entendido, se concluye (i) que los supuestos de hecho son susceptibles de compararse bajo el criterio aplicable (la determinación de la base gravable del ICUI, que parte del acaecimiento del hecho generador legalmente establecido), y (ii) que existe un tratamiento diferenciado entre ellos.
En segundo lugar, la Procuraduría considera que el control del trato diferenciado se debe realizar a partir de un escrutinio intermedio pues, si bien alude a una regulación tributaria que en principio se analiza por aplicación de un test leve, lo cierto es que los accionantes formularon de manera simultánea y argumentada un cargo por la supuesta trasgresión de la libre competencia económica, el cual fue admitido. Esto justifica elevar la intensidad del juicio a aplicar.
Ciertamente, más allá del análisis sobre la razonabilidad de la medida, es plausible afirmar, como lo hacen los accionantes, que "gravar de manera diferenciada los productos ultra procesados importados versus los de origen Nacional" incide en "la garantía de concurrir al mercado en un marco de igualdad de condiciones" y, por ende, en las condiciones de libre competencia económica.
Se aplicará, así, el test intermedio para valorar si: (i) la medida persigue una finalidad "constitucionalmente importante", (ii) el medio para lograrlo es efectivamente conducente y (iii) la medida no es evidentemente desproporcionada[42].
De este modo, en tercer lugar, el Ministerio Público resalta que la medida adoptada, el establecimiento de una base gravable diferenciada, no se explica a partir de las características del ICUI (impuesto con finalidades extrafiscales e indirecto), y que ni el cuestionado artículo 513-8 (parcial) del ET ni sus antecedentes legislativos exponen la finalidad constitucional pretendida.
Su inclusión obedeció, más bien, al propósito de atender las particularidades de los productos gravados, según su efecto tributario. Ciertamente, en el trámite de la iniciativa se destacó la finalidad de la imposición (se gravan productos dañinos, en pro del mejoramiento de la salud) por encima de otras consideraciones. Así:
En la exposición de motivos, que se cita in extenso, se adujo[43]:
4.3.1. Impuestos saludables // La presente iniciativa legislativa considera la implementación del impuesto a las bebidas azucaradas y a los alimentos ultraprocesados y con alto contenido de azúcares añadidos. Por naturaleza, estos corresponden a impuestos pigouvianos que buscan corregir la externalidad negativa derivada del consumo de estos bienes sobre la salud de la población a través de dos mecanismos: el desincentivo del consumo de los mismos y la generación de recursos públicos que contribuyan a financiar los requerimientos del sistema de salud derivados de enfermedades relacionadas. (…) //
4.3.1.2. Impuesto a los alimentos ultraprocesados y con alto contenido de azúcares añadidos // De manera análoga, este Proyecto de Ley propone la creación de un impuesto al consumo de la producción para su posterior venta e importación de alimentos ultraprocesados y con alto contenido de azúcares añadidos, considerando los potenciales efectos en la salud de los colombianos derivados del consumo de estos productos. Específicamente, el impuesto nacional al consumo de los alimentos ultraprocesados y con alto contenido de azúcares añadidos corresponderá a un tributo con una tarifa del 10% sobre el precio de venta del bien, el cual será recaudado por el productor en la entrega en fábrica o en planta para su distribución, y posterior venta. En el caso de los productos importados, el impuesto se causaría en el momento en que los mismos son nacionalizados en aduanas por la DIAN, para su posterior venta en el territorio colombiano. Dada la naturaleza de este impuesto, se propone que la Nación sea el titular encargado de administrar el recaudo que se genere a partir del mismo. (…) //
(PROYECTO DE LEY) ARTÍCULO 51. Adiciónese el artículo 512-31 al Estatuto Tributario, así: ARTÍCULO 512-31. BASE GRAVABLE DEL IMPUESTO NACIONAL AL CONSUMO DE PRODUCTOS COMESTIBLES ULTRAPROCESADOS Y CON ALTO CONTENIDO DE AZÚCARES AÑADIDOS. La base gravable del presente impuesto está constituida por el precio de venta. En el caso de los productos importados, el precio de venta corresponderá al valor declarado de la mercancía importada, en pesos CIF.
La ponencia para Primer Debate en Cámara de Representantes registró[44]
C. REUNIONES DE PONENTES Y COORDINADORES DEL PROYECTO DE LEY (…) // 3. Reunión de 7 de septiembre de 2022 (…) // Impuesto nacional al consumo de comestibles ultraprocesados (artículos 49o al 54o). En relación con este bloque de artículos, el Viceministro Técnico indicó que no se ha contemplado la eliminación del impuesto, no obstante, se evalúa la posibilidad de revisar las partidas arancelarias para clarificar y determinar de manera precisa los alimentos que quedarán gravados con el impuesto. // En relación con estos impuestos saludables varios parlamentarios manifestaron que no se observa un criterio uniforme para la determinación de los productos que se están estableciendo como gravados. Así mismo, llamaron la atención sobre el posible impacto frente al consumo de la población más vulnerable. Sin embargo, varios ponentes y coordinadores manifestaron que debe medirse el impacto costo- beneficio entre el eventual o marginal impacto a la población vulnerable y el impacto en salud pública que se puede generar con estos impuestos. (…) //
II. JUSTIFICACIÓN AL PLIEGO DE MODIFICACIONES (…) // Impuestos saludables. Con la finalidad de lograr que esos impuestos sean herramientas eficaces de política de salud pública, el mejoramiento en el control y administración de estos tributos, la armonización con la ley y reglamento del etiquetado, se presentan algunos ajustes de forma de estos impuestos, como la armonización de algunas definiciones. // A efectos de atender a la naturaleza y estructurar apropiadamente estos impuestos se incorporan al Estatuto Tributario en un título independiente al impuesto nacional al consumo. // Así mismo, se realizan ajustes a la estructura de los tributos: siendo estos i) la definición de azucares añadidos, ii) se ajustan los criterios para determinar los bienes sujetos a estos impuestos saludables, iii) se precisan los bienes exentos de los impuestos saludables, iv) se precisan los hechos que generan estos impuestos, v) aspectos relacionados con la fiscalización, vi) procedimiento en caso de operaciones anuladas, rescindidas o resultas, vii) responsables, viii) bases gravables, ix) tarifas y x) causación del impuesto. // En esta misma medida, en atención a las distintas discusiones y alternativas evaluadas por los ponentes y coordinadores y por el Gobierno nacional, se realizan ajustes a los bienes gravados con estos impuestos, identificándolos de manera específica y las exclusiones correspondientes. (…) //
TÍTULO X. IMPUESTOS SALUDABLES. (…) // CAPÍTULO II. IMPUESTO A LOS PRODUCTOS COMESTIBLES ULTRAPROCESADOS INDUSTRIALMENTE Y/O CON ALTO CONTENIDO DE AZÚCARES AÑADIDOS (…) // BASE GRAVABLE Se realizan las siguientes precisiones para determinar la base gravable en los siguientes casos: // 1. En caso de donación o retiro de inventario, la base gravable es el valor comercial del producto. // 2. En el caso de los productos comestibles importados la base gravable sobre la cual se liquida el impuesto corresponde a la misma sobre la que se liquidan los tributos aduaneros. // 3. Para los productos terminados producidos en zona franca, la base gravable corresponde al valor de todos los costos y gastos de producción de conformidad con el certificado de integración, más el valor de los tributos aduaneros. // Cuando el importador sea el comprador o cliente en territorio aduanero nacional, la base gravable será el valor de la factura más los tributos aduaneros. //
(PROYECTO DE LEY) ARTÍCULO 513-8. BASE GRAVABLE DEL IMPUESTO A LOS PRODUCTOS COMESTIBLES ULTRAPROCESADOS INDUSTRIALMENTE Y/O CON ALTO CONTENIDO DE AZÚCARES AÑADIDOS. La base gravable del impuesto está constituida por el precio de venta. En el caso de donación o retiro de inventario, la base gravable es el valor comercial, de acuerdo con lo señalado en el artículo 90 del Estatuto Tributario. // En el caso de las mercancías importadas, la base gravable sobre la cual se liquida el impuesto a los productos comestibles ultraprocesados y/o con alto contenido de azúcares añadidos, será la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen. // Tratándose de productos terminados producidos en zona franca, la base gravable será el valor de todos los costos y gastos de producción de conformidad con el certificado de integración, más el valor de los tributos aduaneros. Cuando el importador sea el comprador o cliente en territorio aduanero nacional, la base gravable será el valor de la factura más los tributos aduaneros.
Se concluye, entonces, que el ICUI se creó como un impuesto al consumo de alimentos ultraprocesados, para corregir las externalidades negativas en la salud de los colombianos, que sería recaudado por el productor y que, en el caso de los productos importados, se causaría en el momento de su nacionalización. En un primer momento, se dispuso que la base gravable estaría constituida por el precio de venta, y que para los productos importados correspondería "al valor declarado de la mercancía importada"; sin embargo, luego de ajustar la estructura de los tributos y con el propósito de incluir ciertas precisiones para determinar la base gravable, se contempló la diferenciación que discuten los demandantes.
En efecto, el citado Decreto 1165 de 2019, define las actividades de importación y de nacionalización de las mercancías[45], y las sujeta al cumplimiento de condiciones regulatorias, que incluyen al pago de los tributos aduaneros. En lo pertinente, es oportuno aludir a la distinción que la misma norma efectúa entre tales tributos, y los derechos de aduana, esto es, los "derechos establecidos en el arancel de aduana, a los cuales se encuentran sometidas las mercancías, tanto a la entrada como a la salida del territorio aduanero nacional, cuando haya lugar a ello"[46].
Lo expuesto, permite evidenciar que la diferenciación en la base gravable del ICUI, según se trate de productos nacionales o importados, no respondió a una finalidad constitucional particular sino a la manera en que, en la configuración del tributo, se consideraron las diferencias entre los productos y su incidencia en aspectos como el hecho generador o la causación del impuesto[47]. Sin embargo, tal reconocimiento, razonable para la estructuración del tributo, no explica la inclusión del IVA en la base gravable para solo algunos de los sujetos comparables.
Esto es aún más cierto ante la clara y reiterada intención del Legislador de crear un impuesto saludable para corregir las externalidades negativas identificadas, lo cual no se determina por el origen de los productos sobre los que recae el tributo. De modo que la discusión no se centra en la manera en que esta medida podría incidir en la industria nacional pues ello, además de ser un aspecto propio del trámite de la iniciativa, no responde a la finalidad de desestimular el consumo de alimentos nocivos a la salud para lo que, en todo caso, media la decisión del consumidor.
Por lo demás, no se observa justificación alguna para incluir en la base gravable del ICUI "un valor que no corresponde con un hecho económico revelador de capacidad contributiva" que, conforme al artículo 513-10, ET), además crea "un efecto de cascada inicial respecto del IVA que no podrá ser descontable en el régimen del impuesto sobre las ventas"[48].
Dicho esto, se encuentra que el tratamiento diferenciado contenido en el artículo 513-8 (parcial) del ET, adicionado por el artículo 54 de la Ley 2277 de 2022, no se explica a partir de alguna finalidad constitucional importante ni se encamina a lograr los propósitos que se persiguen con la creación del ICUI. En consecuencia, los preceptos demandados no se avienen a los mandatos contenidos en los artículos 13, 95.9 y 363 Superiores (principios de igualdad y equidad tributaria).
Igualmente, esta vulneración afecta el núcleo esencial de las libertades económicas, porque la medida bajo estudio constituye una restricción a la competencia que no se encuentra adecuadamente justificada ni responde a criterios de razonabilidad y proporcionalidad. Efectivamente, la forma en que la norma establece la base gravable del ICUI para productos importados incide en la garantía de concurrir al mercado, imponiendo una carga adicional a ciertos sujetos. Contiene, por tanto, una restricción que no atiende los límites fijados para su admisibilidad.
En concreto, el hecho que el artículo 513-8 (parcial) del ET establezca que la base gravable del ICUI debe incluir el valor del IVA, solo cuando se trate de productos importados, implica el establecimiento de una regla de juego diferenciada para los competidores, en la que unos deben asumir, de entrada, la referida carga tributaria, que no es exigida frente a los productos nacionales, siendo este un factor determinante que tienen la entidad de dificultad o retrasar el acceso al mercado.
Ahora bien, la Procuraduría advierte que declarar la inexequibilidad de los apartes demandados, en lugar de corregir la infracción constitucional, generaría un vacío normativo pues no es posible aplicar la base gravable dispuesta de manera general (precio de venta) a los productos importados. En cambio, los enunciados normativos examinados admiten una interpretación sistemática plausible, si se tiene en cuenta la razón de la vulneración (la mayor carga que asumen ciertos sujetos, como consecuencia de la adición del IVA en la base gravable) y que en los procesos de importación y nacionalización es necesario asumir los derechos de aduana.
Por tanto, en aras de asegurar la supremacía e integridad de la Constitución, se estima procedente que la Corte Constitucional, en ejercicio de la competencia atribuida en el artículo 241 Superior, realice un condicionamiento de la exequibilidad de la norma y señale el sentido en que la norma debe ser interpretada para que se ajuste a la Carta Política.
Ciertamente, la Corte Constitucional se ha referido a la necesidad de garantizar la realización del principio de conservación del derecho, que "busca que los tribunales constitucionales interpreten las normas en el sentido de preservar al máximo posible las disposiciones emanadas del legislador, en virtud del respeto al principio democrático", y del principio in dubio pro legislatore, "cuyo alcance busca resguardar la decisión mayoritaria adoptada por el Congreso, respecto de un conjunto de normas frente a las cuales no existió reparo alguno y lograron cumplir, en su integridad, con los elementos estructurales del proceso legislativo"[49].
Los principios mencionados permiten adoptar los remedios constitucionales necesarios para salvaguardar la decisión del Legislador y el principio democrático, restringiendo la expulsión de leyes a los eventos en los que "se vulnere irremediablemente la Constitución"[50].
En tal sentido, el Ministerio Público considera que la solución adecuada al problema constitucional del caso consiste en efectuar una declaración de exequibilidad condicionada, que permita armonizar los supuestos constitucionales. Esto, teniendo presente que el ICUI tiene como finalidad corregir la externalidad negativa derivada del consumo de bienes que afectan la salud de la población, y el vacío normativo que generaría la exclusión de los apartes demandados desconocería lo pretendido por el Legislador.
En estos términos, a efectos de superar la vulneración a los principios de igualdad y de equidad tributaria y, por contera, el derecho a la libre competencia (artículos 13, 95.9, 333 y 363 de la Carta Política), la Procuraduría le solicitará a la Corte Constitucional que declare la exequibilidad condicionada del artículo 54 (parcial) de la Ley 2277 de 2022, en el entendido que las expresiones "será la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen" y "la base gravable será el valor de la factura más los tributos aduaneros" hacen referencia a los derechos de aduana, con exclusión del IVA.
- Segundo problema jurídico: vulneración de la competencia gubernamental en materia arancelaria (artículos 150.19 y 189.25 de la Carta Política)
Los demandantes sostienen que el artículo 513-8 (parcial) del ET, adicionado por el artículo 54 de la Ley 2277 de 2022, establece de forma encubierta un arancel, porque ordena la imposición de un tributo por el solo hecho de tratarse de bienes importados, es decir, aumenta la carga impositiva que tiene que asumir el consumidor de estos alimentos, solo por el hecho de la importación.
Plantean que, en consecuencia, el Congreso desconoció las reglas competenciales, conforme a las cuales es el Gobierno nacional quien tiene la facultad de fijar los aranceles de acuerdo con el marco expedido por el Congreso y por razones de política comercial (artículos 150.19 y 189.25 superiores).
La Procuraduría considera que, para resolver este problema jurídico, es necesario tener en cuenta el análisis efectuado en el apartado anterior, en el cual se identificó que existe un trato diferenciado injustificado pues, tratándose de productos importados, la base gravable del impuesto incluye los tributos aduaneros y, por esta vía, el IVA.
En efecto, como se analizó, la norma demandada establece una base gravable mayor para los productos importados, lo cual no se encamina a lograr los propósitos que se persiguen con la creación del ICUI, ni se explica a partir de alguna finalidad constitucional importante. En estos términos, la forma para determinar la base gravable del impuesto encubriría un arancel, en la medida en que su previsión respondería al simple hecho de la importación.
Como se mencionó antes, la técnica de reserva de ley marco en materia arancelaria parte de reconocer que existe una ordenación normativa de carácter colaborativo entre las Ramas Legislativa y Ejecutiva, según la cual corresponde al Congreso de la República dictar las normas generales, y al presidente de la República la regulación detallada de la política comercial, específicamente de los aranceles y tarifas del régimen de aduanas. Además, se precisó que existe un carácter interrelacionado en lo comercial y lo fiscal, que impide establecer límites absolutos entre estas materias.
Bajo estas consideraciones, se encuentra que en el caso particular, el Legislador no solo estableció la base gravable del ICUI aplicable a los productos importados, atendiendo el hecho generador dispuesto en la misma ley que, para el caso, es la importación (artículo 513-6 del ET), sino que, además, adoptó una medida que incide en la política comercial que le corresponde definir al presidente de la República. Además, se trata de una medida que, podría constituir un obstáculo al comercio internacional y con ello la infracción de normas que hacen parte del bloque de constitucionalidad en sentido lato, y cuyo incumplimiento puede generar responsabilidad internacional del Estado.
Siendo así, la demanda está llamada a prosperar, porque la temática ordenada está enlistada en el artículo 150.19 de la Carta Política, y contiene un instrumento de política comercial.
Ahora bien, la fórmula constitucional adoptada para resolver el problema expuesto en el acápite anterior, consistente en declarar la exequibilidad condicionada del artículo 513-8 (parcial) del ET, adicionado por el artículo 54 de la Ley 2277 de 2022, permite superar no solo el aludido tratamiento diferenciado sino, a su vez, el posible desconocimiento a la distribución de funciones propia de la reserva de ley marco, pues, como se señaló, existe una conexidad evidente entre los cargos planteados y su resolución.
En tal sentido, la Procuraduría solicitará a la Corte Constitucional que declare la exequibilidad condicionada del artículo 54 (parcial) de la Ley 2277 de 2022, en el entendido que las expresiones "será la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen" y "la base gravable será el valor de la factura más los tributos aduaneros" hacen referencia a los derechos de aduana, con exclusión del IVA.
V. SOLICITUD
Por las razones expuestas, el Ministerio Público le solicita a la Corte Constitucional:
Declarar la EXEQUIBILIDAD CONDICIONADA del artículo 54 (parcial) de la Ley 2277 de 2022 "Por medio de la cual se adopta una reforma tributaria para la igualdad y la justicia social y se dictan otras disposiciones", en el entendido que las expresiones "será la misma que se tiene en cuenta para liquidar los tributos aduaneros, adicionados con el valor de este gravamen" y "la base gravable será el valor de la factura más los tributos aduaneros" hacen referencia a los derechos de aduana, es decir, con exclusión del IVA.
Atentamente,
GREGORIO ELJACH PACHECO
Procurador General de la Nación
1. El traslado se realizó mediante Oficio No. 020 del 30 de enero de 2025.
2. "Artículo 150. Corresponde al Congreso hacer las leyes. Por medio de ellas ejerce las siguientes funciones: (…) 12. Establecer contribuciones fiscales y, excepcionalmente, contribuciones parafiscales en los casos y bajo las condiciones que establezca la ley". "Artículo 338. En tiempo de paz, solamente el Congreso, las asambleas departamentales y los concejos distritales y municipales podrán imponer contribuciones fiscales o parafiscales. La ley, las ordenanzas y los acuerdos deben fijar, directamente, los sujetos activos y pasivos, los hechos y las bases gravables, y las tarifas de los impuestos. (…)".
3. Corte Constitucional, Sentencia C-333 de 2017, entre otras.
4. Corte Constitucional. Sentencia C-101 de 2022.
5. Corte Constitucional. Sentencia C-322 de 2022.
6. Corte Constitucional. Sentencia C-117 de 2018.
7. Corte Constitucional. Sentencia C-057 de 2021.
8. Corte Constitucional. Sentencia C-862 de 2008.
9. Corte Constitucional. Sentencia C–183 de 1998.
10. Corte Constitucional. Sentencia C-397 de 2011.
11. Corte Constitucional. Sentencia C-117 de 2018.
12. Corte Constitucional. Sentencia C-734 de 2002.
13. Corte Constitucional. Sentencia C-322 de 2022.
14. Corte Constitucional. Sentencia C-278 de 2019.
15. Corte Constitucional. Sentencia C-435 de 2023.
16. Ibidem.
17. Corte Constitucional. Sentencia C-435 de 2023.
18. Corte Constitucional. Sentencia C-032 de 2017.
19. Ibidem.
20. Ibidem.
21. Corte Constitucional. Sentencia C-435 de 2023, en referencia a la Sentencia C-059 de 2021.
22. Corte Constitucional. Sentencia T-240 de 1993.
23. Corte Constitucional. Sentencia C-392 de 2007.
24. Corte Constitucional. Sentencia C-435 de 2023.
25. Corte Constitucional. Sentencia C-054 de 1998.
26. Corte Constitucional. Sentencia C-026 de 2020.
27. Ibidem, reiterando la Sentencia de la Corte Constitucional C-438 de 2011.
28. Ibidem.
29. Corte Constitucional. Sentencia C-438 de 2011.
30. Ibidem.
31. Corte Constitucional. Sentencia C-026 de 2020.
32. Aunque la Corte se refirió principalmente al impuesto a las bebidas ultraprocesadas azucaradas, se retoman los elementos aplicables al ICUI.
33. Gaceta del Congreso 917 de 2022. Exposición de motivos: "este Proyecto de Ley propone la creación de un impuesto al consumo de la producción para su posterior venta e importación de alimentos ultraprocesados y con alto contenido de azúcares añadidos, considerando los potenciales efectos en la salud de los colombianos derivados del consumo de estos productos". // Gaceta del Congreso 1199 de 2022. Cámara de Representantes. Ponencia para Primer Debate. Proyecto de Ley 118/22 (Cámara) y 131/22 (Senado). "Se estima que las bebidas azucaradas y los alimentos ultraprocesadas deben ser objeto de un impuesto con una clara finalidad como instrumento de salud pública. Su objetivo no es la recaudación sino disminuir el consumo. (…)".
34. Cfr. Gaceta del Congreso 1199 de 2022. "El diseño del impuesto a las bebidas ultraprocesadas azucaradas está en función del contenido de azúcar, gramos de azúcar por cada 100 mililitros, y respecto de los comestibles se propone una tarifa del 10% ad valorem".
35. Artículo 513-6 del ET, adicionado por el artículo 54 de la Ley 2277 de 2022.
36. Corte Constitucional, Sentencia C-435 de 2023.
37. Constituido por: 1. En la producción, la venta, el retiro de inventarios o los actos que impliquen la transferencia de dominio a título gratuito u oneroso. 2. La importación, acorde con los cálculos del artículo 513-6 del ET.
38. El productor y/o el importador, según el caso, conforme al artículo 513-7 del ET.
39. Artículos 513-9 y 513-10 del ET.
40. Aunque en este artículo el ET establece dos tipos de hechos generadores del impuesto (1. En la producción, la venta, el retiro de inventarios o los actos que impliquen la transferencia de dominio a título gratuito u oneroso. 2. La importación), dispone un mismo cálculo de los valores y componentes permitidos.
41. "ARTÍCULO 459. BASE GRAVABLE EN LAS IMPORTACIONES. La base gravable, sobre la cual se liquida el impuesto sobre las ventas en el caso de las mercancías importadas, será la misma que se tiene en cuenta para liquidar los derechos de aduana, adicionados con el valor de este gravamen. (…)"
42. Corte Constitucional, Sentencias C-084 de 2020 y C-435 de 2023.
43. Gaceta del Congreso 917 de 2022. Proyecto de Ley 118/22 Cámara. Énfasis agregado.
44. Gaceta del Congreso 1199 de 2022. Proyecto de ley 118/22 (Cámara) y 131/22 (Senado). Énfasis agregado.
45. "Artículo 3o. Definiciones. (…) Importación. Es la introducción de mercancías de procedencia extranjera al territorio aduanero nacional cumpliendo con los términos y condiciones previstos en el presente decreto. // También se considera importación, la introducción de mercancías procedentes de Zona Franca, o de un depósito franco al resto del territorio aduanero nacional, en las condiciones previstas en este decreto. (…) Nacionalización de mercancías. Consiste en el cumplimiento de todos los trámites exigidos por las normas aduaneras para permitir a las mercancías introducidas al territorio aduanero nacional, ser sometidas a la modalidad de importación que corresponda. La nacionalización comprende desde la presentación de la declaración aduanera hasta la culminación del régimen de importación correspondiente que, mediante el otorgamiento del levante por parte de la autoridad aduanera, garantice su libre disposición.".
46. Ibidem.
47. ET, artículo 513-10. "Causación del (ICUI). El (ICUI) se causa así: // 1. En la producción, la venta, retiro de inventario o transferencia a título gratuito u oneroso que realice el productor, en la fecha de emisión de la factura o documento equivalente y a falta de estos, en el momento de la entrega o retiro, aunque se haya pactado reserva de dominio, pacto de retroventa o condición resolutoria. // 2. En las importaciones, al tiempo de la nacionalización del bien. En este caso, el impuesto se liquidará y pagará al momento de la liquidación y pago de los tributos aduaneros.".
48. Intervención de la Facultad de Jurisprudencia de la Universidad del Rosario, en el presente proceso.
49. Corte Constitucional. Sentencia C-633 de 2016.
50. Corte Constitucional. Sentencia C-127 de 2023.